Как кредиты влияют на решение о рождении ребёнка
В ноябре 2026 года член Народного совета и председатель Комиссии по образованию и человеческому капиталу, Мурат Абенов, поднял вопрос о влиянии закредитованности населения на демографическую ситуацию в Казахстане. По его словам, когда значительная часть семейного бюджета уходит на погашение кредитов, рождение ребёнка становится дополнительным финансовым риском.
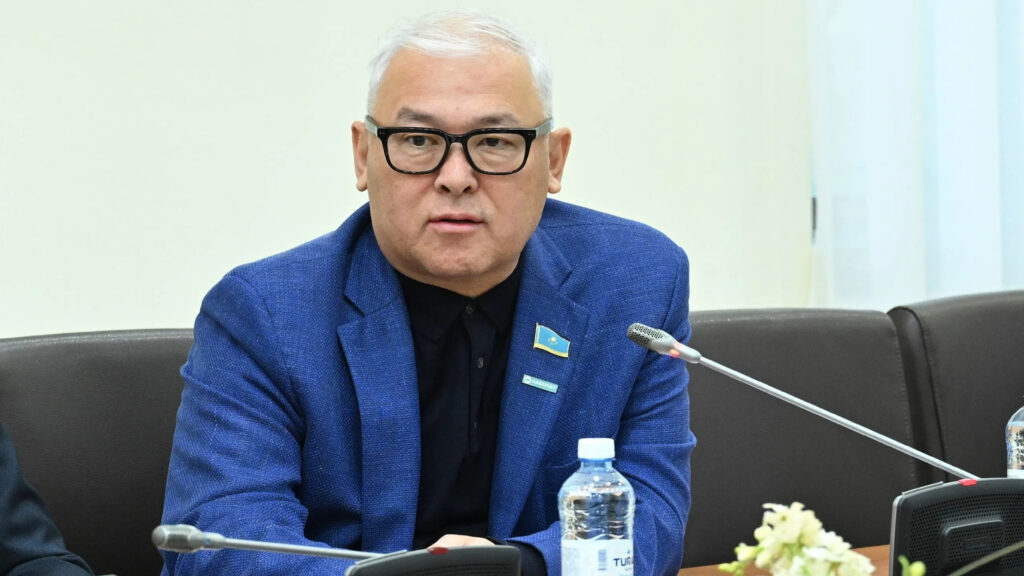
Источник: пресс-служба Мажилиса РК
Согласно данным, приведённым Абеновым, непогашенные кредиты имеют 9,16 миллиона казахстанцев, а общий объём банковских кредитов физических лиц достиг 26,7 триллиона тенге. Средневзвешенная ставка по потребительским займам составляет около 20,6% годовых.
Для многих молодых семей ежемесячные платежи по ипотеке, автокредитам и рассрочкам становятся постоянной статьёй расходов. При этом рождение ребёнка предполагает увеличение затрат и возможное временное сокращение доходов одного из родителей. В результате супруги могут откладывать рождение первого ребёнка или отказываться от планов по увеличению семьи.
Это явление депутат назвал «долговой контрацепцией» — ситуацией, когда финансовые обязательства влияют на репродуктивные планы людей.
Международный опыт: что показывают исследования
Идея о влиянии задолженности на рождаемость появилась задолго до обсуждения этой проблемы в Казахстане.
Ещё в 2002 году американский исследователь семейной политики Аллан Карлсон называл студенческие кредиты своеобразным «анти-приданым», которое молодые люди получают вместе с дипломом. По его мнению, необходимость погашать долги способна откладывать вступление в брак и рождение детей.
Позднее он предложил списывать часть образовательной задолженности за каждого рождённого ребёнка. Эта концепция нашла отражение в научных исследованиях.
США. Исследование, опубликованное в 2015 году в журнале Research in Social Stratification and Mobility, выявило связь между студенческой задолженностью женщин и более поздним рождением первого ребёнка. Особенно заметной эта зависимость оказалась среди женщин с крупными образовательными долгами.
Вместе с тем исследования показывают, что влияние кредитов не всегда отрицательно. Например, работа Национального бюро экономических исследований США (NBER) установила, что рост цен на жильё по-разному влияет на собственников недвижимости и арендаторов. Для первых повышение стоимости жилья может создавать дополнительную финансовую уверенность, тогда как для вторых оно увеличивает расходы.
В другом исследовании NBER за 2025 год отмечается, что расширение доступа к ипотечному финансированию в исторических условиях США способствовало более раннему приобретению жилья, вступлению в брак и рождению первого ребёнка.
Китай. Исследование House Prices and China’s Birth Rate: A Note выявило, что после достижения соотношения стоимости жилья к годовому доходу семьи примерно 8,5 дальнейшее подорожание недвижимости связано со снижением рождаемости. Это показывает, что дорогое жильё может становиться препятствием для создания семьи даже при отсутствии действующих кредитов.
Южная Корея. Согласно исследованию ОЭСР, высокие жилищные расходы, стоимость образования и сложности совмещения работы с воспитанием детей оказывают существенное влияние на семейные решения. В 2023 году суммарный коэффициент рождаемости в Южной Корее составлял всего 0,72 ребёнка на женщину. Исследования, рассмотренные ОЭСР, также указывают, что двукратное повышение стоимости жилья было связано со снижением вероятности вступления в брак примерно на 4–6%.
Международный опыт свидетельствует: важен не сам факт наличия кредита, а его назначение, стоимость и доля дохода, направляемая на обслуживание задолженности. Ипотека, обеспечивающая семью собственным жильём, может положительно влиять на планы о рождении детей. Однако чрезмерная долговая нагрузка, особенно по потребительским займам, способна ограничивать финансовые возможности родителей.
Казахстан: снижение рождаемости на фоне роста задолженности
Согласно данным Бюро национальной статистики Казахстана, в 2021 году в стране родилось около 446 тысяч детей, тогда как в 2025 году — 335 тысяч. Таким образом, за четыре года количество рождений сократилось приблизительно на 25%.
Снижение продолжилось и в 2026 году. По данным, приведённым Kursiv, за первые девять месяцев 2026 года в Казахстане родилось 226 990 детей, что на 8,95% меньше аналогичного периода предыдущего года.
Безусловно, сокращение рождаемости нельзя объяснять исключительно кредитами. На демографическую динамику влияют возрастная структура населения, стоимость жилья, изменение семейных предпочтений и экономическая неопределённость. Тем не менее рост закредитованности может косвенно усиливать влияние этих факторов.
В экономическом обзоре Всемирного банка за февраль 2026 года отмечается, что в период с 2020 по 2025 год реальные объёмы заимствований казахстанских домохозяйств почти удвоились, тогда как реальные доходы населения увеличились лишь на 15%. К четвёртому кварталу 2025 года агрегированное отношение задолженности домохозяйств к заработной плате достигло 51%. Этот показатель не означает, что каждая семья выплачивает половину дохода банкам, однако наглядно демонстрирует увеличение совокупной кредитной нагрузки.
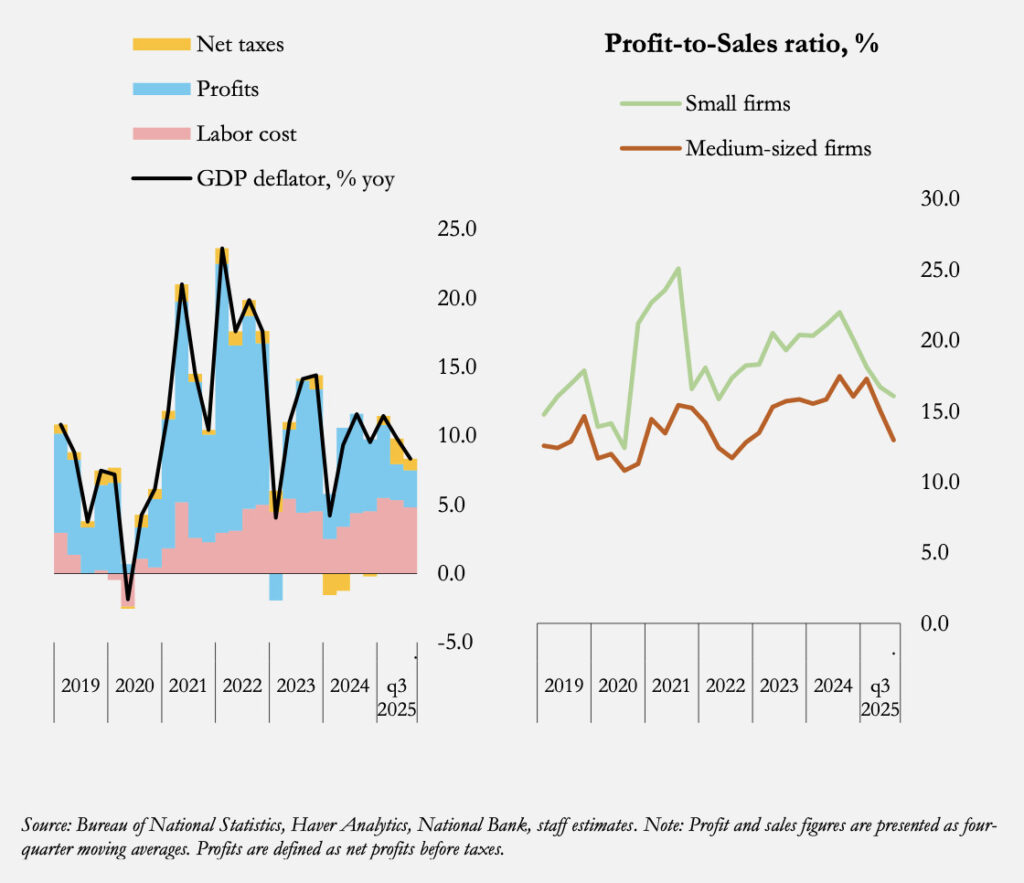
Всемирный банк также указывает, что на фоне инфляции и давления на реальные доходы потребительское кредитование всё чаще используется для поддержания текущего потребления. Для молодых семей такая ситуация особенно чувствительна, поскольку появление ребёнка сопровождается ростом расходов и возможным временным снижением доходов.
Исследование ООН: казахстанцы хотят детей, но нуждаются в финансовой стабильности
Дополнительное представление о семейных планах казахстанцев дают результаты исследования Фонда ООН в области народонаселения (ЮНФПА), опубликованные в августе 2026 года.
В рамках международного проекта «Жизнь, выбор и будущее» были опрошены более 108 тысяч человек из 73 стран и территорий. Казахстанская выборка включала 836 респондентов в возрасте от 18 до 39 лет.
Согласно результатам исследования ЮНФПА, более 72% опрошенных казахстанцев хотели бы вступить в брак. При этом среднее желаемое число детей составляло 2,7 у женщин и 3,2 у мужчин.
Среди основных условий для рождения детей респонденты назвали:
- финансовую обеспеченность — 74,6%;
- наличие собственного жилья — 71,7%;
- стабильную занятость — 68,4%;
- психологическую готовность — 64,6%.
Кроме того, 41,3% опрошенных отметили экономические трудности и жилищные условия как очень важные препятствия для рождения детей.
Могут ли кредитные каникулы повысить рождаемость в Казахстане?
Предложение о введении беспроцентных кредитных каникул при рождении ребёнка может стать одной из мер поддержки молодых родителей.
Его основное преимущество заключается в снижении финансовой нагрузки в период, когда расходы семьи увеличиваются, а доход одного из супругов может временно сокращаться. Однако важно разграничивать обычную отсрочку платежей и полноценные беспроцентные каникулы. Если проценты продолжают начисляться, финансовая нагрузка лишь переносится на будущие периоды. В отдельных случаях это может увеличить общую стоимость кредита. Поэтому эффективная программа должна предусматривать прозрачный механизм компенсации процентов и не допускать ухудшения положения заёмщиков.
Для Казахстана также целесообразно рассмотреть адресную поддержку семей с высокой долговой нагрузкой, развитие доступного жилищного кредитования и меры предупреждения чрезмерной закредитованности.
При этом прямое влияние кредитных каникул на рождаемость ещё необходимо исследовать. Подобная мера способна улучшить финансовое положение родителей, но сама по себе не гарантирует увеличения числа рождений.
Почему Казахстану необходимо изучать долговую контрацепцию
Международные исследования показывают, что задолженность, стоимость жилья и экономическая неопределённость способны влиять на сроки создания семьи и рождения ребёнка.
Для Казахстана эта проблема приобретает особую актуальность. За четыре года число рождений сократилось примерно на четверть, тогда как долговая нагрузка населения существенно увеличилась.
Если государство заинтересовано в устойчивом демографическом развитии, ему необходимо создавать условия, при которых молодые семьи не будут вынуждены выбирать между рождением ребёнка и выполнением обязательств перед банками.
В конечном счёте демографическое будущее страны зависит не только от размера государственных пособий, но и от того, насколько уверенно казахстанские семьи чувствуют себя в финансовом отношении.